
Rekomendasi Produk
Temukan produk menarik dengan penawaran terbaik.
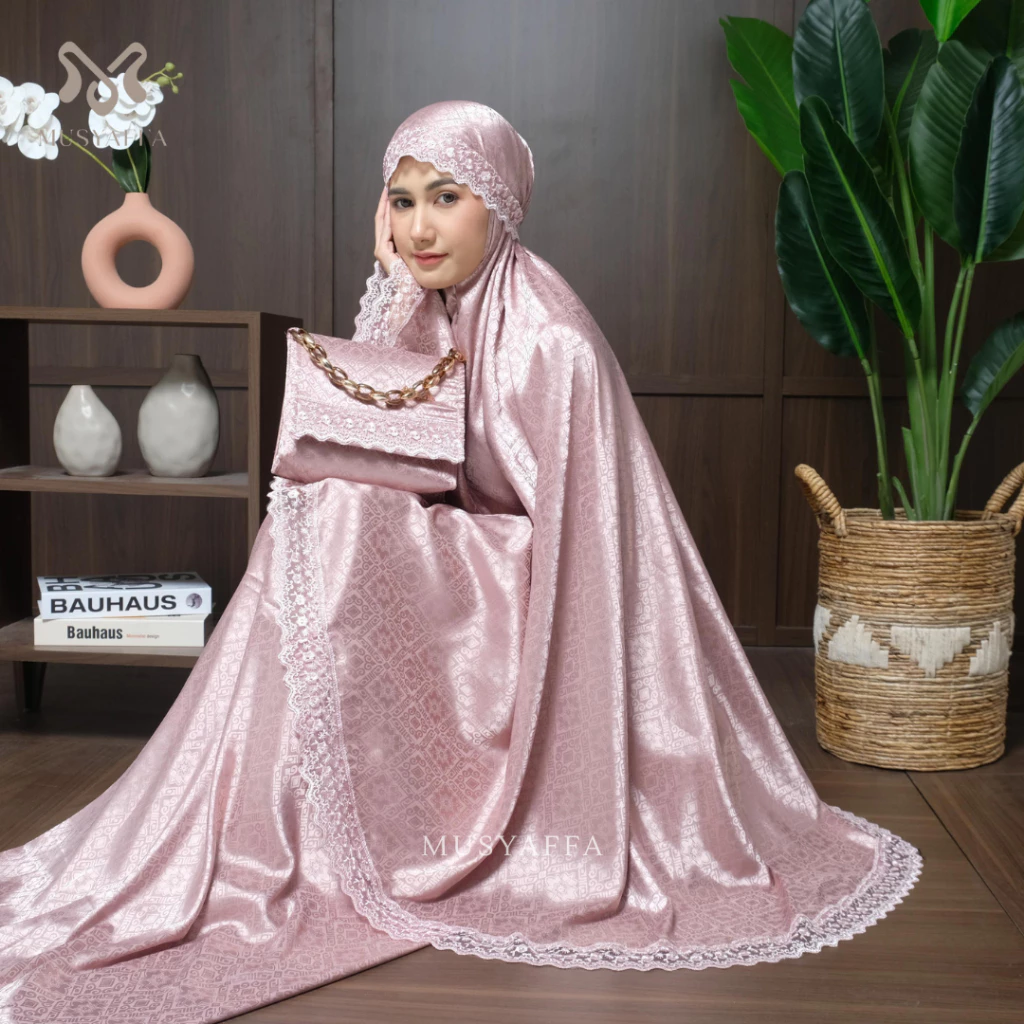
MUSYAFFA Mukena Dewasa Mewah 3in1 Silk Armani Jacguard Almeera Series
Harga tercantum Rp237.500
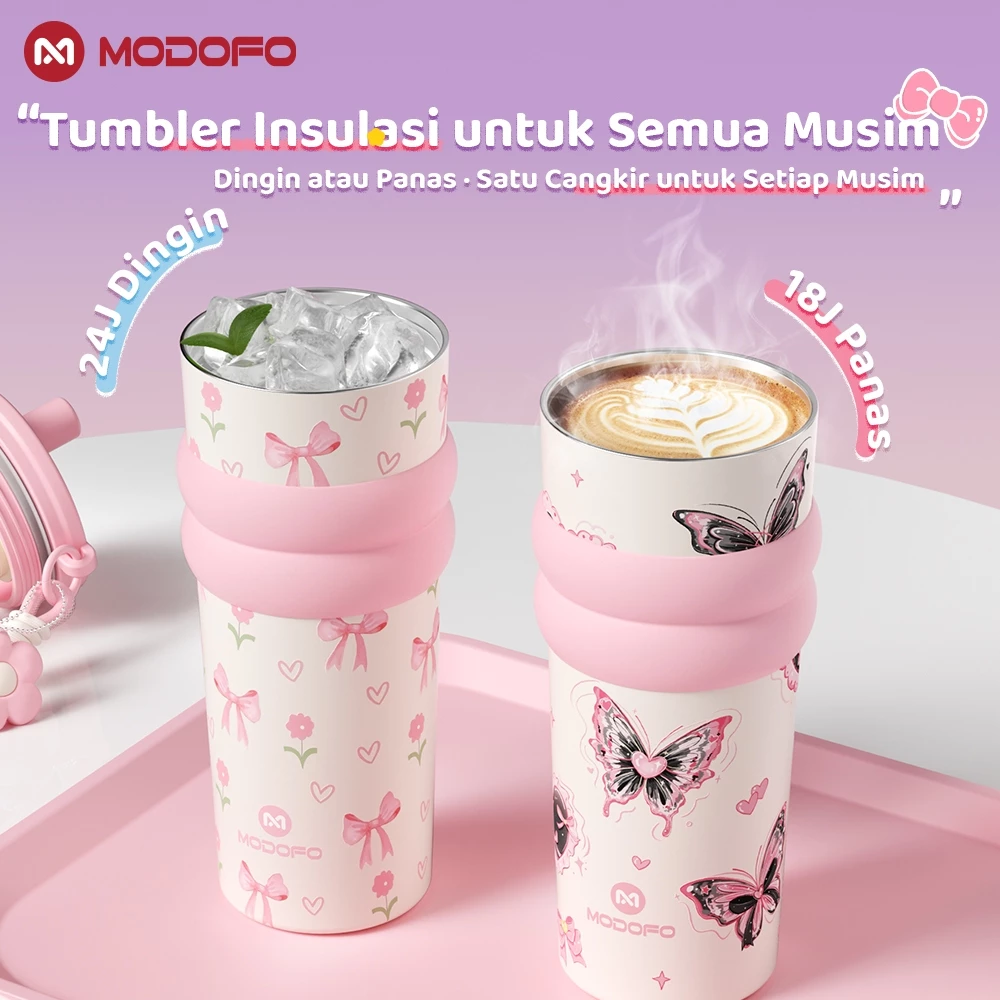
MODOFO Tumbler Stainless 710ml, Botol Minum Tahan Panas dan Dingin
Harga tercantum Rp49.000
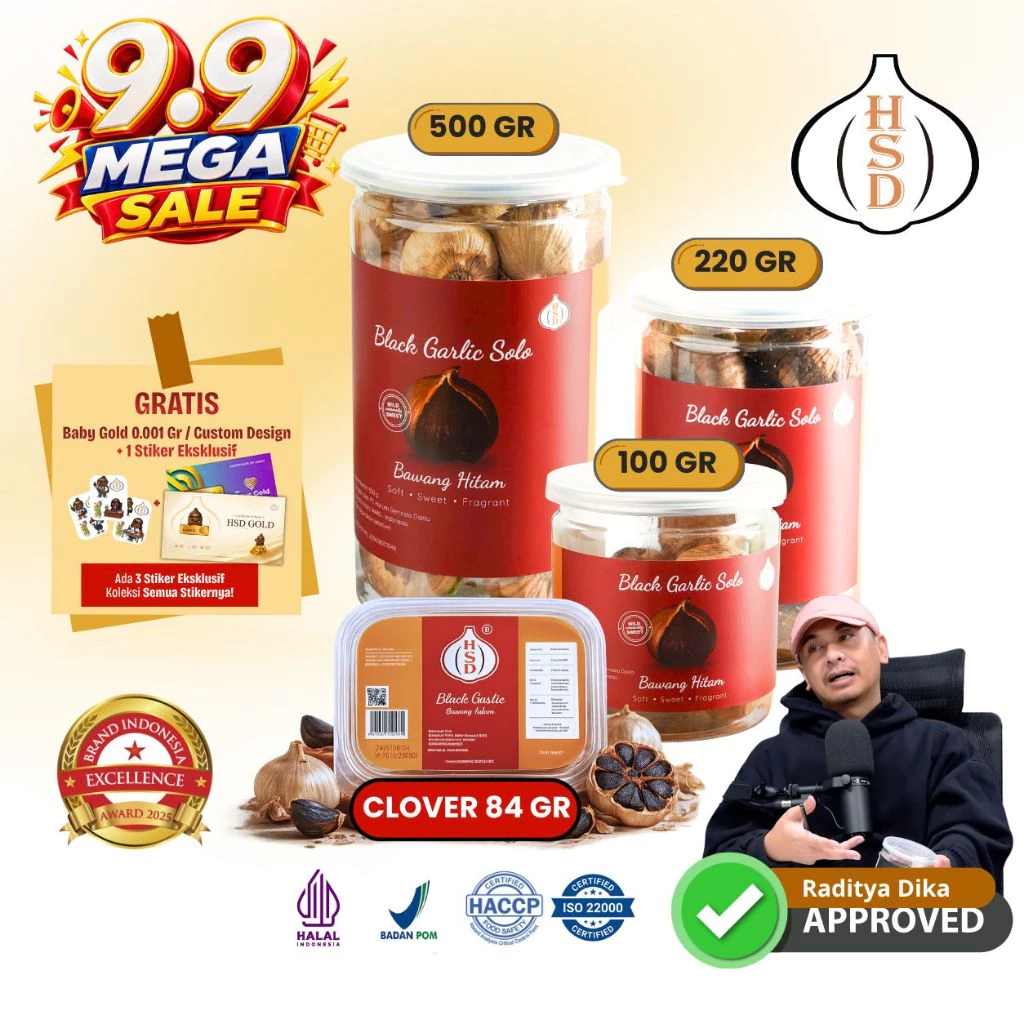
HSD Black Garlic Solo Bawang Hitam Tunggal Premium BPOM Halal Fermentasi 90 Hari
Harga tercantum Rp51.000
BELI 2 HEMSET 50%Bedak Hairline Waterproof Anti Keringat, Penebal Rambut Alami - COCOK UNTUK PRIA & WANITA
Harga tercantum Rp53.999
ROK SPAN KNIT Bodycon Bawahan Cantik
Harga tercantum Rp20.582
Obat Anti Ketombe Ampuh & Obat Ketombe Parah - Bantu Redakan Gatal & Kulit Kepala Berkerak
Harga tercantum Rp99.000
Beberapa tautan produk merupakan tautan afiliasi.
Apa itu PEB atau Pemberitahuan Ekspor Barang
Tanya :
PERUSAHAAN kami mengekspor barang contoh (Sample Produk) ke calon pembeli kami di luar negeri. Apakah kami wajib menerbitkan Pemberitahuan Ekspor Barang (PEB) seperti ekspor barang kena pajak pada umumnya?
Jawab :
Pengecualian kewajiban penyampaian PEB diatur Pasal 5 ayat (1) Peraturan Menteri Keuangan (PMK) No.145/PMK.04/2014 tentang Perubahan Kedua atas PMK No.145/PMK.04/2007 tentang Ketentuan Kepabeanan di Bidang Ekspor. Pasal tersebut menyatakan:
“Kewajiban untuk menyampaikan PEB sebagaimana dimaksud dalam Pasal 2 ayat (1) tidak berlaku atas ekspor barang berupa:
a. barang pribadi penumpang;
b. barang awak sarana pengangkut;
c. barang pelintas batas; atau
d. barang kiriman melalui pos dengan berat tidak melebihi 100 (seratus) kilogram.”
Penjelasan di atas ditegaskan kembali dalam Peraturan Direktur Jenderal Bea dan Cukai Nomor PER-32/ BC/ 2014 tentang Tata Laksana Kepabeanan di Bidang Ekspor. Peraturan tersebut menyatakan:
PEB atas barang ekspor dengan kategori ekspor khusus berupa:
a. barang pindahan;
b. barang perwakilan negara asing atau badan internasional;
c. barang untuk keperluan ibadah untuk umum, sosial, pendidikan, kebudayaan, olah raga atau bencana alam; d. barang cinderamata;
e. barang contoh; dan/ atau
f. barang keperluan penelitian, dapat disampaikan oleh eksportir dengan menggunakan tulisan di atas formulir.”
Penjelasan tersebut juga sesuai dengan Pasal 2 PMK 145:
(1) Barang yang akan diekspor wajib diberitahukan ke Kantor Pabean dengan menggunakan PEB. …
(2) PEB sebagaimana dimaksud pada ayat (1) disampaikan oleh eksportir atau kuasanya ke Kantor Pabean pemuatan paling cepat 7 (tujuh) hari sebelum tanggal perkiraan ekspor dan paling lambat sebelum barang dimasukkan ke kawasan pabean di tempat pemuatan. … (5) PEB disampaikan dalam bentuk tulisan di atas formulir atau data elektronik.”
Mengacu pada ketentuan di atas, ekspor barang contoh, atau yang lebih dikenal dengan sebutan barang sampel, bukan merupakan barang ekspor yang kewajiban PEB-nya tidak diberlakukan. Dengan demikian, terhadap ekspor barang contoh tersebut wajib disampaikan PEB.
Penggiat literasi digital, WordPress dan Blogger
website: alber.id , andesko.com , pituluik.com